
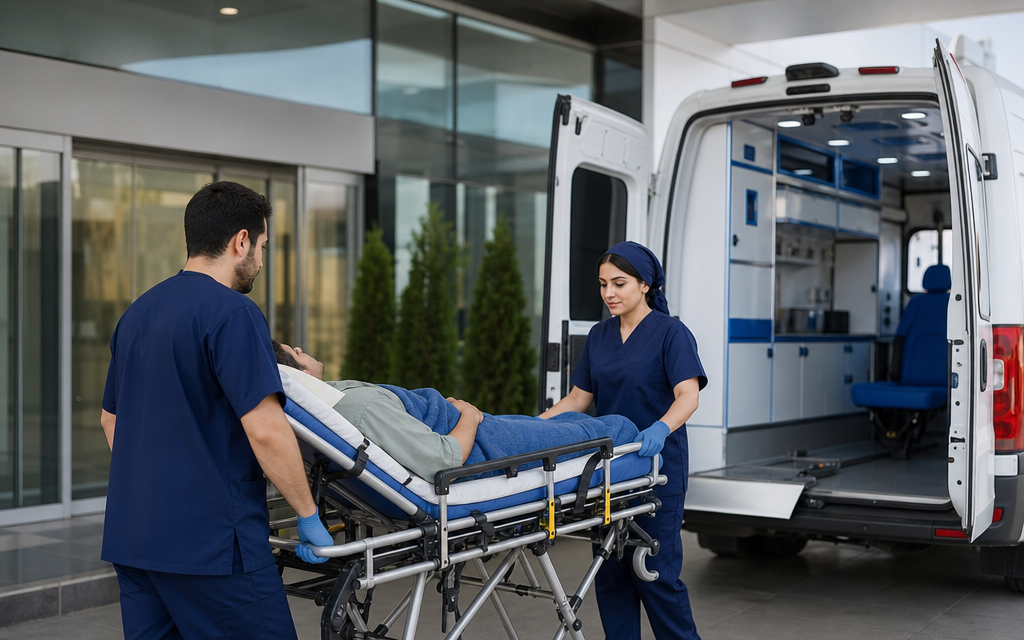
هزینه استفاده از آمبولانس، بهویژه هنگام انتقال اضطراری بیمار به بیمارستان یا جابهجایی بین مراکز درمانی، میتواند بخش قابلتوجهی از مخارج درمان باشد. یکی از پرسشهای مهم بیمهگذاران این است که آیا بیمه تکمیلی هزینه آمبولانس را پرداخت میکند و در چه شرایطی میتوان این هزینه را از شرکت بیمه دریافت کرد؟ پاسخ به نوع بیمهنامه، ضرورت پزشکی انتقال، سقف تعهدات و شرایط قرارداد بستگی دارد. در این مقاله، پوشش آمبولانس در بیمه تکمیلی، محدودیتهای احتمالی، مدارک موردنیاز برای دریافت خسارت و نکاتی را بررسی میکنیم که پیش از خرید بیمه باید بدانید.
آیا بیمه تکمیلی هزینه آمبولانس را پرداخت میکند؟
هزینه آمبولانس در بسیاری از طرحهای بیمه درمان تکمیلی بهعنوان یکی از پوششهای مرتبط با خدمات درمانی پیشبینی میشود؛ اما وجود این پوشش در تمام بیمهنامهها قطعی نیست. برخی قراردادها هزینه انتقال بیمار با آمبولانس را در شرایط مشخص پرداخت میکنند و برخی دیگر محدودیتهای بیشتری دارند.
برای مثال، ممکن است در یک قرارداد، انتقال بیمار از محل حادثه به بیمارستان تحت پوشش باشد؛ درحالیکه قرارداد دیگری فقط انتقال پزشکی ضروری بین مراکز درمانی را با شرایط خاص بپذیرد. بنابراین، صرف داشتن بیمه تکمیلی به معنای پرداخت تمام هزینههای آمبولانس نیست.
پیش از استفاده از این پوشش، باید مشخص شود که خدمت آمبولانس در جدول تعهدات بیمهنامه درج شده است یا خیر، چه نوع انتقالهایی پذیرفته میشوند و چه مدارکی برای اثبات ضرورت پزشکی لازم است.
چه خدمات آمبولانسی ممکن است تحت پوشش بیمه تکمیلی باشند؟
دامنه پوشش آمبولانس به شرایط بیمهگر و قرارداد بستگی دارد. بااینحال، چند نوع خدمت وجود دارد که بررسی وضعیت پوشش آنها برای بیمهگذاران اهمیت بیشتری دارد.
۱. انتقال بیمار از محل حادثه یا منزل به بیمارستان
در شرایطی مانند بروز حادثه، تشدید ناگهانی بیماری یا وضعیتی که بیمار به انتقال پزشکی نیاز دارد، ممکن است استفاده از آمبولانس ضروری باشد. برخی بیمهنامههای تکمیلی هزینه این نوع انتقال را در صورت احراز شرایط قرارداد و ضرورت پزشکی جبران میکنند.
نکته مهم این است که انتقال با آمبولانس باید با شرایط پوشش بیمهنامه مطابقت داشته باشد. برای نمونه، ممکن است شرکت بیمه برای پذیرش خسارت به گزارش اورژانس، مدارک درمانی یا تأیید پزشک نیاز داشته باشد.
۲. انتقال بیمار بین مراکز درمانی
گاهی بیمار در یک بیمارستان بستری است، اما برای دریافت خدمات تخصصی، انجام اقدامات درمانی یا ادامه بستری باید به مرکز دیگری منتقل شود. در چنین شرایطی ممکن است هزینه آمبولانس بین بیمارستانی تحت پوشش قرار گیرد.
پذیرش این هزینه معمولاً به شرایط قرارداد و مستندات پزشکی وابسته است. برای مثال، اگر پزشک معالج ضرورت انتقال بیمار به مرکز مجهزتر را تأیید کرده باشد، این مدرک میتواند در بررسی پرونده خسارت اهمیت داشته باشد؛ البته تأیید پزشک بهتنهایی تضمینکننده پرداخت نیست.
۳. آمبولانس شهری و بینشهری
یکی از تفاوتهای مهم طرحهای بیمه تکمیلی، نحوه پوشش انتقال درونشهری و بینشهری است. ممکن است بیمهنامه برای هر دو نوع انتقال تعهد داشته باشد یا فقط یکی از آنها را با شرایط مشخص پوشش دهد.
در انتقال بینشهری، مسافت، ضرورت پزشکی، نوع آمبولانس و محدودیتهای قرارداد میتوانند بر مبلغ قابل پرداخت تأثیر بگذارند. بنابراین، پیش از انتقال برنامهریزیشده بیمار، بهتر است شرایط بیمهنامه بررسی شود.
۴. آمبولانس خصوصی و تجهیزات ویژه
استفاده از آمبولانس خصوصی یا آمبولانس مجهز به تجهیزات مراقبت ویژه ممکن است هزینه بیشتری نسبت به انتقال معمولی داشته باشد. بااینحال، خصوصی بودن آمبولانس یا استفاده از تجهیزات پیشرفته به معنای پذیرش خودکار تمام هزینهها توسط بیمهگر نیست.
بعضی قراردادها ممکن است محدودیتهایی درباره نوع خدمت، تعرفه قابل قبول، ضرورت استفاده از تجهیزات ویژه یا مراکز ارائهدهنده خدمات داشته باشند. بررسی این موارد پیش از دریافت خدمات غیراورژانسی اهمیت دارد.
سقف تعهد آمبولانس در بیمه تکمیلی چقدر است؟
سقف تعهد آمبولانس، حداکثر مبلغی است که بیمهگر مطابق شرایط بیمهنامه برای هزینههای مشمول این پوشش پرداخت میکند. این مبلغ در همه شرکتها و طرحها یکسان نیست و باید از جدول تعهدات همان قرارداد استخراج شود.
در برخی بیمهنامهها ممکن است آمبولانس دارای سقف تعهد مستقل باشد. در بعضی قراردادهای دیگر نیز نحوه محاسبه و پرداخت هزینه آن به تعهدات مرتبط با خدمات درمانی وابسته است. به همین دلیل، بدون بررسی متن قرارداد نمیتوان سقف مشخصی را برای تمام بیمههای تکمیلی اعلام کرد.
تفاوت سقف تعهد با مبلغ قابل پرداخت
وجود سقف تعهد مشخص به این معنا نیست که شرکت بیمه در هر پرونده همان مبلغ را پرداخت میکند. مبلغ خسارت قابل پرداخت ممکن است با توجه به هزینه واقعی، تعرفه مورد پذیرش بیمهگر، فرانشیز، شرایط پوشش و مانده تعهد بیمهنامه تعیین شود.
برای مثال فرض کنید هزینه انتقال بیمار با آمبولانس ۳ میلیون تومان و سقف تعهد باقیمانده این پوشش ۲ میلیون تومان باشد. اگر تمام هزینه طبق قرارداد قابل پذیرش باشد و فرانشیز یا محدودیت دیگری اعمال نشود، حداکثر مبلغ قابل پرداخت در این مثال ۲ میلیون تومان خواهد بود. در عمل، وجود فرانشیز یا محدودیتهای قراردادی ممکن است این مبلغ را کاهش دهد.
چگونه طرح مناسب برای پوشش آمبولانس انتخاب کنیم؟
اگر پوشش هزینه آمبولانس برای شما اهمیت دارد، بهتر است هنگام مقایسه بیمههای تکمیلی فقط به حق بیمه توجه نکنید. وجود پوشش، سقف تعهد، شرایط پذیرش خسارت و محدودیتهای انتقال بیمار نیز باید بررسی شوند.
برای خانوادههایی که فرد سالمند یا بیمار دارای نیازهای درمانی ویژه دارند، بررسی پوشش انتقال پزشکی میتواند اهمیت بیشتری داشته باشد. البته انتخاب نهایی باید با توجه به مجموعه نیازهای درمانی، سایر پوششها و بودجه انجام شود.
طرحهای بیمه تکمیلی را از نظر پوشش آمبولانس مقایسه کنید
برای انتخاب بیمه مناسب، پوششهای درمانی و شرایط طرحها را بررسی کنید و جزئیات تعهد آمبولانس را در قرارداد موردنظر بسنجید.
چه زمانی ممکن است هزینه آمبولانس تحت پوشش نباشد؟
حتی اگر پوشش آمبولانس در بیمهنامه وجود داشته باشد، همه درخواستهای خسارت لزوماً پذیرفته نمیشوند. استثناها و محدودیتها به قرارداد بستگی دارند و باید پیش از خرید بررسی شوند.
از جمله مواردی که ممکن است در برخی بیمهنامهها باعث عدم پذیرش یا محدودیت پرداخت هزینه آمبولانس شوند، میتوان به شرایط زیر اشاره کرد:
- انتقال بیمار بدون ضرورت پزشکی قابل اثبات، در قراردادهایی که ضرورت پزشکی را شرط پرداخت میدانند.
- استفاده از آمبولانس برای جابهجایی غیرضروری یا امور شخصی که در دامنه پوشش قرارداد قرار نمیگیرد.
- استفاده از خدمات یا تجهیزات خارج از محدوده تعهدات بیمهنامه.
- ارائه نکردن مدارک لازم برای بررسی ضرورت انتقال یا هزینه انجامشده.
- هزینههای مازاد بر سقف تعهد یا تعرفه قابل پذیرش طبق قرارداد.
- انتقالهایی که به دلیل نوع مسیر، شرایط ارائهدهنده خدمت یا سایر محدودیتهای صریح قرارداد مشمول پوشش نیستند.
این موارد به معنای وجود تمام محدودیتهای ذکرشده در همه بیمهنامهها نیست. ملاک نهایی، شرایط عمومی و خصوصی بیمهنامه و ضوابط رسیدگی به خسارت همان قرارداد است.
فرانشیز هزینه آمبولانس در بیمه تکمیلی چگونه محاسبه میشود؟
فرانشیز بخشی از هزینه قابل پذیرش است که طبق قرارداد بر عهده بیمهشده قرار میگیرد. میزان فرانشیز و شیوه اعمال آن در طرحهای مختلف میتواند متفاوت باشد.
برای مثال فرض کنید یک قرارداد برای هزینه آمبولانس فرانشیز ۱۰ درصدی تعیین کرده و مبلغ قابل پذیرش خسارت نیز یک میلیون تومان است. در این حالت، اگر محدودیت دیگری وجود نداشته باشد، سهم بیمهشده از مبلغ قابل پذیرش ۱۰۰ هزار تومان و سهم بیمهگر ۹۰۰ هزار تومان خواهد بود.
این اعداد صرفاً برای توضیح روش محاسبه هستند و نباید بهعنوان فرانشیز واقعی طرحهای بیمه تکمیلی در نظر گرفته شوند.
همچنین اگر بخشی از هزینه آمبولانس به دلیل محدودیت تعرفه یا شرایط قرارداد قابل پذیرش نباشد، ممکن است آن مبلغ نیز جدا از فرانشیز بر عهده بیمهشده قرار گیرد.
مدارک لازم برای دریافت خسارت آمبولانس از بیمه تکمیلی
برای دریافت هزینه آمبولانس از بیمه تکمیلی، معمولاً باید مدارکی ارائه شود که انجام خدمت، مبلغ پرداختشده و ارتباط انتقال با وضعیت درمانی بیمار را مشخص کند. مدارک دقیق موردنیاز به شرکت بیمه، نوع قرارداد و شیوه رسیدگی به خسارت وابسته است.
مدارکی که ممکن است از بیمهشده درخواست شوند عبارتاند از:
- صورتحساب یا فاکتور معتبر خدمات آمبولانس با مشخصات خدمت و مبلغ هزینه.
- رسید پرداخت هزینه، در صورت درخواست بیمهگر.
- گزارش مأموریت آمبولانس یا مدارک مربوط به انتقال بیمار، در صورت وجود و لزوم.
- دستور پزشک یا گواهی ضرورت پزشکی انتقال، در مواردی که قرارداد آن را الزامی میداند.
- مدارک پذیرش، بستری یا ترخیص بیمارستان، در صورت ارتباط با انتقال انجامشده.
- اطلاعات بیمهنامه و مدارک شناسایی موردنیاز برای ثبت و بررسی درخواست خسارت.
بهتر است پس از دریافت خدمات، مدارک مربوط به آمبولانس را نگهداری کنید و درباره مهلت ارائه اسناد، اصالت مدارک و نحوه ثبت درخواست خسارت از بیمهگر یا مرجع رسیدگی مربوط سؤال کنید.
مراحل دریافت هزینه آمبولانس از بیمه تکمیلی
فرایند دریافت خسارت آمبولانس ممکن است با توجه به قرارداد و نحوه ارائه خدمات متفاوت باشد. در برخی موارد، بیمهشده ابتدا هزینه را پرداخت میکند و سپس برای دریافت مبلغ قابل جبران درخواست خسارت میدهد. در موارد دیگر، ممکن است سازوکار متفاوتی برای تسویه هزینه وجود داشته باشد.
مرحله اول: بررسی شرایط پوشش
ابتدا مشخص کنید که نوع انتقال انجامشده در محدوده تعهدات بیمهنامه قرار دارد یا خیر. در صورت امکان و در انتقالهای غیراورژانسی، بهتر است این موضوع پیش از استفاده از خدمات بررسی شود.
مرحله دوم: دریافت و نگهداری مدارک
صورتحساب، رسید پرداخت، گزارش انتقال و مدارک پزشکی مرتبط را از ارائهدهنده خدمت یا مرکز درمانی دریافت کنید. کامل بودن مدارک میتواند از رفتوبرگشتهای غیرضروری در فرایند بررسی خسارت جلوگیری کند.
مرحله سوم: ثبت درخواست خسارت
درخواست خسارت را از مسیر اعلامشده توسط بیمهگر و در مهلت مقرر در قرارداد ثبت کنید. ممکن است ارائه اصل مدارک یا بارگذاری نسخه الکترونیکی آنها لازم باشد.
مرحله چهارم: بررسی و تعیین مبلغ قابل پرداخت
بیمهگر مدارک و شرایط حادثه یا بیماری را با مفاد قرارداد تطبیق میدهد. مبلغ قابل پرداخت، در صورت پذیرش خسارت، با توجه به هزینه قابل قبول، سقف تعهد، فرانشیز و سایر محدودیتهای قراردادی تعیین میشود.
مدت رسیدگی و شیوه پرداخت نیز به مقررات و فرایندهای بیمهگر بستگی دارد؛ بنابراین نمیتوان زمان یکسانی را برای تمام درخواستها اعلام کرد.
تفاوت آمبولانس اورژانس و آمبولانس خصوصی در بیمه تکمیلی
یکی از ابهامهای رایج این است که آیا بیمه تکمیلی هزینه آمبولانس اورژانس و آمبولانس خصوصی را به یک شکل جبران میکند. پاسخ قطعی و یکسانی برای تمام بیمهنامهها وجود ندارد.
آمبولانس اورژانس معمولاً برای ارائه خدمات فوریتهای پزشکی و انتقال بیمار در شرایط اضطراری به کار گرفته میشود. آمبولانس خصوصی نیز ممکن است برای انتقال پزشکی بیمار بین مراکز درمانی، جابهجایی بیماران نیازمند مراقبت یا خدمات دیگری استفاده شود.
نحوه دریافت هزینه از بیمار در این خدمات و امکان مطالبه آن از بیمه تکمیلی، دو موضوع جداگانه هستند. اگر خدمتی بدون دریافت وجه ارائه شده باشد، اصولاً هزینه پرداختشدهای برای بازپرداخت به بیمهشده وجود ندارد. در مقابل، پرداخت هزینه به یک ارائهدهنده خصوصی نیز بهتنهایی موجب ایجاد تعهد برای بیمهگر نمیشود.
برای بررسی پوشش آمبولانس خصوصی، باید ضرورت پزشکی، نوع خدمت، مدارک قابل قبول و شرایط قرارداد بیمه تکمیلی مشخص شود.
آیا بیمه تکمیلی هزینه آمبولانس هوایی را پوشش میدهد؟
آمبولانس هوایی از نظر نوع خدمت، تجهیزات و هزینه با آمبولانس زمینی تفاوت دارد. به همین دلیل، نباید فرض کرد که وجود پوشش آمبولانس در بیمهنامه به معنای پوشش انتقال هوایی نیز هست.
پوشش آمبولانس هوایی، در صورت پیشبینی در قرارداد، ممکن است به شرایط ویژه، ضرورت پزشکی، تأییدهای موردنیاز یا سقف تعهد متفاوت وابسته باشد. برای اطلاع از وضعیت این خدمت باید متن بیمهنامه و توضیحات رسمی بیمهگر بررسی شود.
پیش از خرید بیمه تکمیلی درباره پوشش آمبولانس چه بپرسیم؟
مقایسه دقیق طرحها کمک میکند بدانید در صورت نیاز به انتقال پزشکی، چه هزینههایی ممکن است بر عهده شما باقی بماند. پیش از خرید، بهتر است پاسخ پرسشهای زیر را در شرایط قرارداد پیدا کنید:
- آیا پوشش آمبولانس بهصورت مشخص در جدول تعهدات بیمهنامه وجود دارد؟
- سقف تعهد آمبولانس چقدر است و آیا برای انتقال شهری و بینشهری تفاوت دارد؟
- آیا انتقال از منزل به بیمارستان و انتقال بین مراکز درمانی هر دو مشمول پوشش هستند؟
- آیا استفاده از آمبولانس خصوصی یا تجهیزات مراقبت ویژه محدودیت مشخصی دارد؟
- چه میزان فرانشیز اعمال میشود و هزینه قابل پذیرش چگونه محاسبه خواهد شد؟
- آیا برای انتقال برنامهریزیشده، تأیید قبلی یا دستور پزشک لازم است؟
- برای دریافت خسارت چه مدارکی لازم است و مهلت ارائه آنها چقدر است؟
- آیا پوشش مشمول دوره انتظار، استثنا یا شرایط پذیرش خاصی است؟
پاسخ این پرسشها باید برای طرح موردنظر بررسی شود. ممکن است دو بیمهنامه با حق بیمه نزدیک، از نظر دامنه پوشش آمبولانس و هزینهای که در نهایت بر عهده بیمهشده میماند، تفاوت داشته باشند.
اشتباهات رایج درباره پوشش آمبولانس در بیمه تکمیلی
یکی از اشتباهات رایج این است که بیمهگذار تصور میکند هر هزینهای که با عنوان آمبولانس پرداخت شود، حتماً قابل دریافت از بیمه تکمیلی است. درحالیکه شرکت بیمه هنگام رسیدگی به خسارت، نوع خدمت و انطباق آن با تعهدات قرارداد را بررسی میکند.
اشتباه دیگر، توجه صرف به سقف تعهد و نادیده گرفتن فرانشیز یا محدودیتهای پذیرش هزینه است. سقف بالاتر لزوماً به معنای پرداخت بیشتر در تمام شرایط نیست؛ زیرا هزینه واقعی و شرایط قرارداد نیز اهمیت دارند.
همچنین برخی افراد مدارک مربوط به انتقال بیمار را نگهداری نمیکنند یا تصور میکنند ارائه فاکتور بهتنهایی برای دریافت خسارت کافی است. در بعضی پروندهها، اثبات ضرورت پزشکی و ارائه مدارک تکمیلی نیز ضروری خواهد بود.
در شرایط اورژانسی، اولویت با دریافت خدمات درمانی ضروری است. بررسی پوشش بیمه نباید موجب تأخیر در تماس با خدمات فوریتهای پزشکی یا انتقال ضروری بیمار شود.
جمعبندی؛ چگونه از پوشش آمبولانس در بیمه تکمیلی مطمئن شویم؟
پوشش آمبولانس در بیمه تکمیلی میتواند به کاهش هزینه انتقال پزشکی بیمار کمک کند، اما وجود این پوشش، سقف تعهد و شرایط پرداخت در تمام طرحها یکسان نیست. نوع انتقال، ضرورت پزشکی، محدودیتهای قرارداد، فرانشیز و مدارک ارائهشده از عوامل مهم در تعیین مبلغ خسارت قابل پرداخت هستند. برای انتخاب آگاهانه، ابتدا نیازهای درمانی خود و خانواده را مشخص کنید، سپس پوشش آمبولانس و سایر تعهدات طرحهای مختلف را مقایسه کنید. پیش از خرید نیز جزئیات قرارداد را بررسی کنید و در صورت وجود ابهام درباره شرایط انتقال بیمار، از مرجع ارائهدهنده بیمهنامه توضیح بخواهید. قدم بعدی میتواند ثبت درخواست استعلام برای بررسی شرایط و هزینه طرح متناسب با نیاز شما باشد.
برای بررسی شرایط بیمه تکمیلی استعلام بگیرید
درخواست استعلام خود را ثبت کنید تا بتوانید شرایط و هزینه بیمه تکمیلی را بررسی کرده و درباره پوشش آمبولانس و ادامه فرایند خرید تصمیم بگیرید.

نوشتن دیدگاه